Escribir sobre mercados emergentes desde un escritorio en Wall Street solía ser un ejercicio de simplificación casi infantil. Lo viví en primera persona durante mis años como analista en Nueva York: cuando el ciclo global favorecía las materias primas o cuando la Reserva Federal insinuaba un sesgo acomodaticio, la orden de la mesa de operaciones era unánime: ‘compren LatAm’. Sin matices, sin aperturas de balance, sin distinguir entre una economía fiscalmente ajustada y otra con déficit crónico.
Esa inercia del consenso bursátil sigue vigente. Cada vez que los flujos globales buscan rendimiento en mercados emergentes, los grandes vehículos de inversión pasiva —como los ETFs referenciados al índice MSCI Latin America— reciben inyecciones masivas de capital. El problema es que estos instrumentos operan como una aplanadora: compran toda la cesta por igual. Si el índice pondera fuertemente a gigantes financieros brasileños y mineras mexicanas o chilenas, el dinero entra masivamente en esos papeles independientemente de la calidad crediticia individual de cada emisor o de las reformas estructurales en marcha.
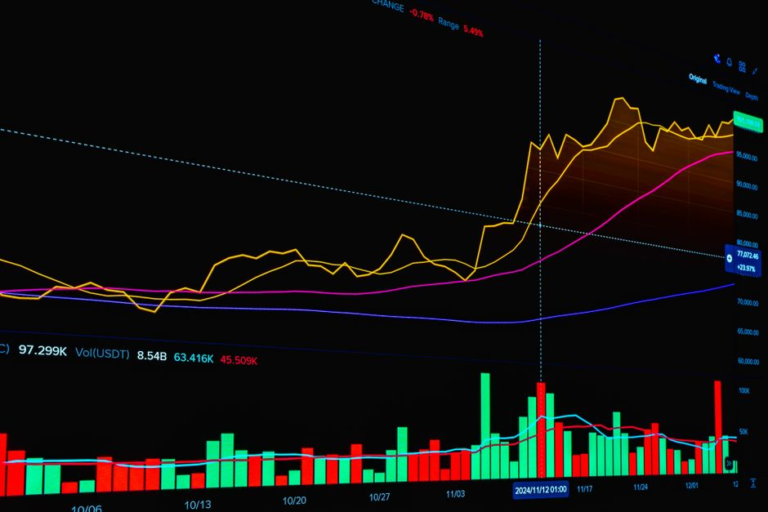
Aquí hay que separar la correlación de la causalidad. Que las acciones de la región suban al mismo tiempo que el precio global de los metales o el petróleo muestra una fuerte correlación estadística. Sin embargo, no siempre existe una causalidad operativa directa. La liquidez de los flujos pasivos es, en sí misma, la causa del alza de precios en el corto plazo; los flujos compran liquidez, no necesariamente valor subyacente. Un rally accionario impulsado por entradas de portafolio de corto plazo (‘hot money’) no significa que la productividad corporativa de la región haya mejorado o que los márgenes operativos se estén expandiendo de forma sostenible.
Mirar la región como un bloque homogéneo es una aberración analítica. Chile y Perú, por ejemplo, dependen estructuralmente de la demanda externa de minerales y mantienen balances con alta sensibilidad al comercio global. México, en cambio, está atado al pulso de la producción industrial estadounidense y al fenómeno de relocalización de cadenas de suministro (nearshoring). Brasil opera con una dinámica propia, dominada por la escala de su mercado interno, su potencia agroindustrial y un volumen de deuda pública sobre producto que exige primas de riesgo muy distintas a las de sus vecinos andinos. Ponerlos a todos en el mismo saco bursátil solo satisface la pereza intelectual de los comités de inversión globales.
Por principio, desconfío de los momentos en que el consenso de mercado decreta al unísono el inicio de un ciclo alcista para la renta variable latinoamericana impulsada únicamente por el diferencial de tasas de interés (el famoso carry trade). El carry trade atrae capital especulativo que busca rendimiento financiero rápido, pero no construye infraestructura ni incrementa el gasto en capital (capex) de las empresas locales. Cuando la marea de liquidez global se retira, ese dinero sale exactamente por la misma puerta estrecha por la que entró, dejando al descubierto las vulnerabilidades de cada país.
Para quien analiza la región, la lección es clara: no hay que dejarse seducir por las narrativas unificadas ni por las alzas agregadas de los índices regionales. La verdadera fortaleza o debilidad de un mercado no se lee en el titular de un ETF masivo, sino en la calidad de los flujos de capital: distinga siempre entre inversión extranjera directa (capital productivo de largo plazo) y flujos de portafolio de renta variable (capital especulativo de corto plazo). Antes de evaluar la solidez de una tendencia, revise los informes de balanza de pagos publicados por los bancos centrales oficiales —como el Banco Central de Chile, el Banco de México o el Banco Central do Brasil—. Allí es donde se ve si el dinero que entra viene a echar raíces o si es solo un pasajero de ocasión.
About the Author