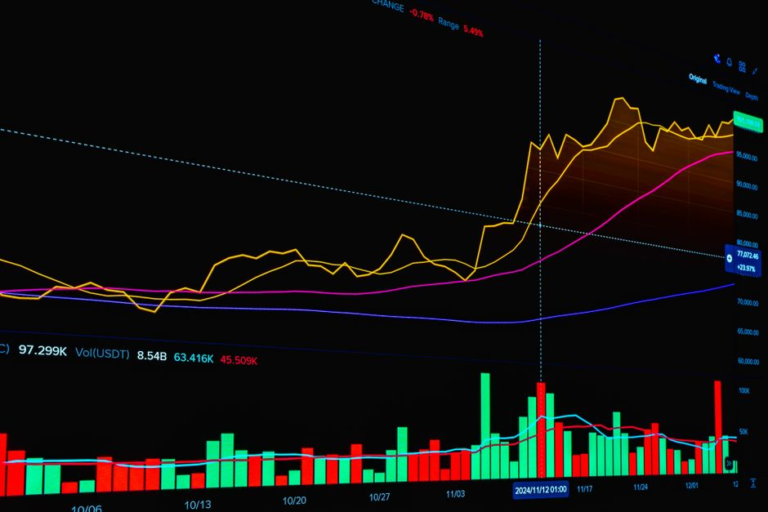
Cada vez que leo en Wall Street que “es momento de rotar hacia Latinoamérica”, se me encienden todas las alarmas. Tras años analizando mesas de dinero entre Santiago y Nueva York, aprendí una regla de oro: el consenso de mercado suele tener razón en la tendencia macro general, pero casi siempre se equivoca en la interpretación de los fundamentos subyacentes.
El entusiasmo recurrente por la renta variable latinoamericana suele estar construido sobre una ilusión óptica provocada por los flujos de capital pasivo. Cuando un gran administrador global de activos decide incrementar su exposición a mercados emergentes, rara vez envía a un equipo de analistas a revisar los balances de las empresas en San Pablo, Santiago o Ciudad de México. Lo que hace es ejecutar una orden algorítmica y comprar cestas indexadas, como los ETF que replican el MSCI EM Latin America.
Aquí es donde la lógica financiera básica se quiebra. Los flujos pasivos asignan capital en función de la ponderación por capitalización bursátil, no de la calidad crediticia, el retorno sobre el capital invertido o el flujo de caja libre. Si una compañía representa el ocho por ciento del índice, recibirá exactamente el ocho por ciento de cada dólar que ingresa al fondo, sin importar si sus márgenes se están deteriorando o si su gobierno corporativo es deficiente.
Es un error conceptual grave confundir correlación con causalidad en estos movimientos. Que las acciones regionales suban en conjunto mientras las monedas locales se aprecian no significa que los inversores internacionales estén premiando la gestión económica de nuestros países. En la gran mayoría de los ciclos históricos, estamos ante una simple correlación impulsada por variables exógenas, como la debilidad global del dólar o el repunte en el precio de las materias primas. La liquidez internacional actúa como una marea alta que eleva a todas las embarcaciones por igual, incluso a las que están haciendo agua por el casco.
Además, este fenómeno genera distorsiones técnicas severas. La profundidad limitada de los mercados locales y el escaso capital flotante (free float) de muchas emisoras hacen que volúmenes de compra modestos para estándares globales disparen las cotizaciones. Esto provoca una expansión artificial de múltiplos, donde métricas como el ratio Precio/Ganancias se expanden sin que exista una mejora real en la generación de utilidades de las empresas.
Esta dinámica castiga a la región por igual cuando el ciclo se revierte. México y Brasil, por el tamaño de sus bolsas y la liquidez de sus certificados de depósito (ADRs) en Nueva York, absorben la mayor parte del capital entrante, pero también sufren los rescates más violentos. En contraste, mercados con una base de inversores institucionales locales más sólida, como Chile con sus fondos de pensiones, muestran dinámicas internas distintas que el índice agregado borra por completo.
Para el inversor o analista que busca valor genuino, guiarse por las métricas consolidadas de la región es una estrategia arriesgada. El verdadero análisis bursátil no consiste en subirse a la ola de la beta regional, sino en desarmar el índice. Se trata de identificar aquellas compañías con ventajas competitivas defensivas, bajo endeudamiento en moneda dura y alta conversión de caja que cotizan con descuento simplemente porque quedaron atrapadas en un sector penalizado.
Desconfíe de los rallies donde todo sube al mismo ritmo. Separe el ruido de las compras automáticas de la salud financiera real de los emisores. Para evaluar el verdadero estado del flujo de capitales en la región, la recomendación práctica es consultar periódicamente las estadísticas consolidadas de posición de inversión internacional en los portales oficiales de cada banco central o bolsas de valores (como B3 o la Bolsa de Santiago), en lugar de guiarse por la temperatura momentánea de los fondos indexados.
About the Author