S&P elevó la calificación crediticia de Latam Aerolíneas tras consolidar una ratio de apalancamiento neto por debajo de 2,0 veces su EBITDA, un hito cuantitativo que la compañía no lograba desde su reestructuración bajo el Capítulo 11 en noviembre de 2022. Para el inversor regional, el dato no es menor: confirma que la disciplina operativa en América Latina está pagando dividendos en un momento de marcada cautela internacional.
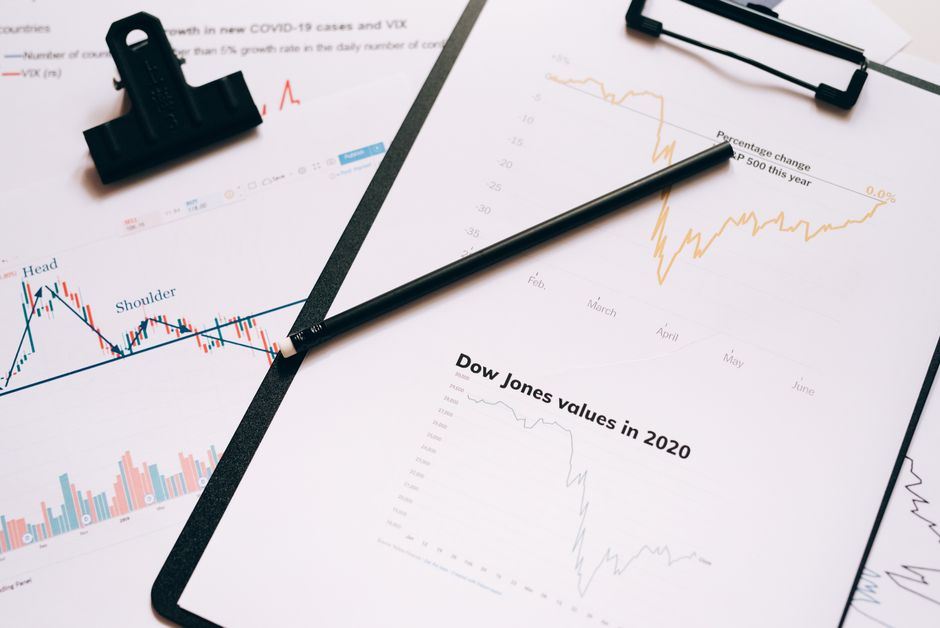
La foto en la acera de enfrente muestra una dinámica opuesta. En Wall Street, las acciones de firmas de diagnóstico médico como Quest Diagnostics y Labcorp registran marcadas caídas. La causa de fondo es la compresión de sus márgenes de ganancia —estancados cerca del 14% anual— producto de la presión regulatoria sobre las tarifas de reembolso. Wall Street está tratando a estos laboratorios como a una red telefónica de cobre: pagan cuentas, pero carecen de velocidad. El capital prefiere migrar hacia apuestas de mayor volatilidad como la OPV de Iambic Therapeutics para desarrollar fármacos oncológicos.
Por el lado industrial, la adjudicación de 41,5 millones de dólares a Boeing y 34 millones de dólares a Raytheon en contratos de defensa reafirma el blindaje financiero del sector de equipamiento militar estadounidense. Son números sólidos, pero representan un ecosistema cerrado que rara vez salpica liquidez hacia los activos emergentes.
¿Qué lectura debe hacer un portafolio de la región frente a este escenario? La lección es clara. Wall Street opera sin paciencia e impone un filtro quirúrgico. Ya no basta con comprar sectores clásicos a ciegas esperando refugio. El flujo comprador va a buscar exclusivamente balances desendeudados con métricas de ejecución impecables, y hoy esa exigencia coloca a emisores corporativos bien administrados de nuestra región en una posición de relativa ventaja competitiva.
About the Author