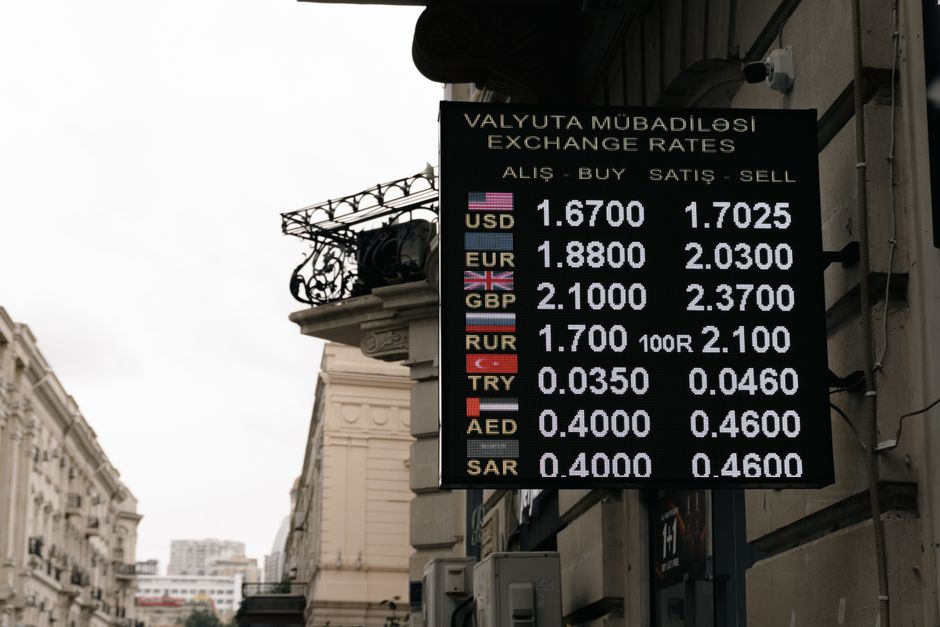
Si esta mañana abres la aplicación de tu banco para liquidar ahorros y cubrir la tarjeta, detente un segundo a hacer la cuenta. Con el dólar oficial cotizando a $1480 para la compra y $1530 para la venta, la entidad financiera te cobra un margen interno de $50 por operación. En términos prácticos, eso significa que por cada 100 dólares que necesitas convertir a moneda local para tus gastos habituales, el sistema bancario tradicional te retiene $5000 en concepto de spread antes de que el dinero toque tu cuenta.
El mercado informal registra hoy una postura de $1540 para la compra y $1560 para la venta, reduciendo su brecha interna a solo $20 entre puntas. La distancia crítica no está en la venta —donde el billete libre apenas supera al oficial por un 1,96%—, sino en la ventanilla receptora. Quien acude a la calle para vender recibe $60 más por cada unidad verde que en la ventanilla bancaria. Llevado a una operación estándar de 500 dólares para pagar proveedores o sueldos, la diferencia equivale a $30.000 netos que se quedan en el bolsillo del usuario o se disuelven en el mostrador institucional.
Para una pequeña empresa que debe liquidar divisas al valor oficial de $1480 sobre el cierre del mes, la distorsión es inmediata. La pérdida del 4,05% frente al valor de compra informal golpea directamente el margen operativo. Cuando el canal formal exige pagar una venta a $1530 pero solo reconoce $1480 al cliente, el incentivo a buscar alternativas se vuelve una tentación matemática inevitable para sostener la caja chica.
No estamos ante una especulación abstracta, sino ante pura supervivencia presupuestaria. Mientras el diferencial de venta se mantenga contenido en apenas 30 pesos, la presión no vendrá del comprador angustiado sino del vendedor que se niega a regalar su capital. Antes de confirmar cualquier movimiento cambiario hoy, saca la calculadora: la brecha entre operar de un lado o del otro de la calle paga, literalmente, la factura de luz de tu negocio.
About the Author